「適正原価が決まれば、運賃も上がるんでしょ?」
「国が最低運賃を決めてくれるようなものじゃないの?」
2025年の改正トラック法で新しく導入されることになった「適正原価」。
名前だけを見ると、国が原価を決める=その金額以上の運賃がもらえる……と思ってしまいますよね。
でも、実はちょっと違います。
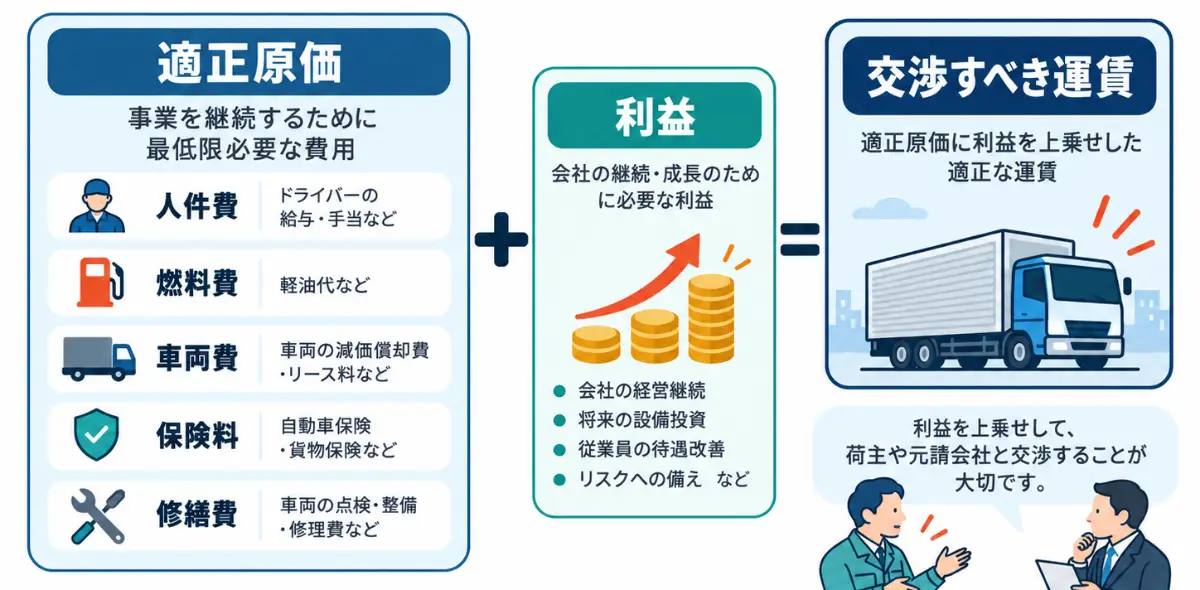
適正原価は、事業の適正な運営に当たり、トラック事業者が一般的に負担する必要がある費用を示すものです。
つまり、「ここまで貰えば儲かります!」という金額ではなく、「少なくとも、この原価を継続して下回るような仕事の仕方はやめましょう」という基準なんです。
利益を出すためには、当然ながら適正原価に利益を加えて運賃を設定し、荷主や元請会社と交渉する必要があります。運送会社は、今のうちにするべき準備は「しっかり記録すること」です。「どういうこと?」と思った方もいると思います。
2026年10月1日に開催された第3回「適正原価の設定に向けた有識者検討会」の内容も踏まえながら、現時点で分かっていることを整理してみたいと思います。
適正原価って「最低運賃」なの?
冒頭でもお話しましたが、
適正原価≠最低運賃 です。
適正原価はあくまで「原価」ですからね。
これまで運送業界では「標準的な運賃」というものがありました。標準的な運賃は、必要となる原価に適正な利潤を加えた、いわば運賃交渉の参考価格です。
一方で、今回導入される適正原価は利益を含まない原価です。
たとえば、
適正原価が70,000円の運行に対して、
「国が70,000円と言っているので、運賃も70,000円でいいですよね」
となってしまったら……
利益は0円です。
会社としては、それでは困りますよね。
適正原価は「赤字受注を防ぐための土台」にはなりますが、「会社の利益を保証してくれる制度」ではないということです。
「適正原価を下回らない」がルールになる
改正トラック法では、トラック事業者が自ら運送する場合だけでなく、別のトラック事業者へ運送を委託する場合についても、国が定める適正原価を継続して下回らないようにすることが求められます。
つまり、
という取引であっても、それぞれの段階できちんと運送に必要な原価を確保しましょう、という考え方です。
これまでのように、
「とりあえずこの金額でお願い!」
「前からこの金額だから!」
といった慣習だけで運賃が決まるのではなく、原価を意識した取引へ変えていこうというわけです。
適正原価に関する規定は、2025年6月の公布から3年以内に施行される予定となっています。
まだ具体的な金額や細かな算定方法がすべて決まったわけではありませんが、方向性はかなり見えてきました。
適正原価はどうやって計算する?
現在示されている適正原価のイメージは、次のようなものです。
で構成する方向が示されています。
また、利用運送手数料(委託手数料)については、運賃原価に一定の手数料率を乗じる方法などが検討されています。
「うわ、なんか難しそう……」
と思われたかもしれません。もう少しかみ砕いてみましょう。
運賃原価については、
という考え方が示されています。
つまり、
- 何時間働いたのか
- 何km走ったのか
この2つがかなり重要になります。
そして荷待ちや荷役作業などについては「料金原価」、高速道路料金などについては「実費」として考える方向です。
さらに燃料価格の変動については燃料サーチャージ。
こうして見ると、今まで「東京~大阪まで全部込みで○万円」としていた仕事を、
- 運送そのものはいくら?
- 荷待ちは?
- 荷役は?
- 高速代は?
- 燃料費の上昇分は?
と分解して考える制度とも言えます。これ、実は今後かなり重要になってきそうです。
適正原価は「1運行ごと」に判定するわけではない?
現時点では、適正原価を確保できているかどうかについて、人件費や燃料費などを一つひとつ比較するのではなく、一定期間の適正原価の合計と実際に受け取った運賃・料金の合計を比較して判断する方向で検討されています。
つまり、
A運行 +10,000円
B運行 +7,000円
C運行 -2,000円
だったとしても、全体で見ればプラス15,000円。C運行で適正原価を下回っていても、一定期間全体で適正原価を下回っていなければ、制度上は直ちに違反となるわけではない、という考え方です。
事務負担を考えれば、その方が現実的ですよね。ただし、経営という意味では少し注意が必要です。
全体では黒字でも、
「実は、この荷主だけずっと赤字だった」
ということが隠れてしまう可能性があるからです。
制度上クリアしていることと、自社の経営として儲かっていることは別問題。
だからこそ、得意先別・運行別・車両別の収支を自社で把握しておくことが重要になってきます。
今から準備しておきたいのは「原価を説明できる記録」
適正原価の細かいルールは、まだ検討中です。
では、
「制度が決まってから考えればいいか」
というと……
個人的には、それでは少し遅いと思っています。
なぜなら、適正原価の計算に必要になるのは過去の実績データだからです。
たとえば、
- 何km走ったのか
- 何時間稼働したのか
- 何時間待機したのか
- 荷役作業を何時間行ったのか
- 燃料費はいくらだったのか
- 車両にいくらかかっているのか
こういった情報は、後から思い出そうとしても無理ですよね。
「去年の10月15日の大阪便、何分待機した?」
と言われても、……覚えている人は、まずいないと思います。
だからこそ、今から記録を残しておくことが大切です。
「全部込み○万円」をそろそろ見直してみる
運送業界では、
「東京~大阪 80,000円」
のように、まとめて運賃を決めているケースも珍しくありません。
分かりやすいですし、請求も楽です。
ただ、適正原価を考えるうえでは、その80,000円の中身が重要になります。
たとえば、
- 基本運賃
- 待機料
- 積込料
- 取卸料
- 附帯作業料
- 高速道路料金
- 燃料サーチャージ
といった形です。
これを全部まとめてしまうと、
「運送そのものはいくらだったの?」
「3時間待った分は?」
「高速代はちゃんと回収できている?」
ということが分からなくなってしまいます。
以前、燃料サーチャージの記事でもご紹介しましたが、運賃・作業費・交通費・燃料費を全部コミコミにすると、価格体系はシンプルになる反面、原価が分からなくなるという大きな弱点があります。
原価が分からない。
↓
値上げの理由も分からない。
↓
価格交渉もしづらい。
という流れになってしまうわけです。
「運賃を上げてください」だけでは交渉しにくい
荷主さんへ、
「最近いろいろ高くなっているので、運賃を上げてください!」
と言っても、
「いろいろって何ですか?」
と聞かれてしまいます。
当然ですよね。そこで原価の記録が効いてきます。
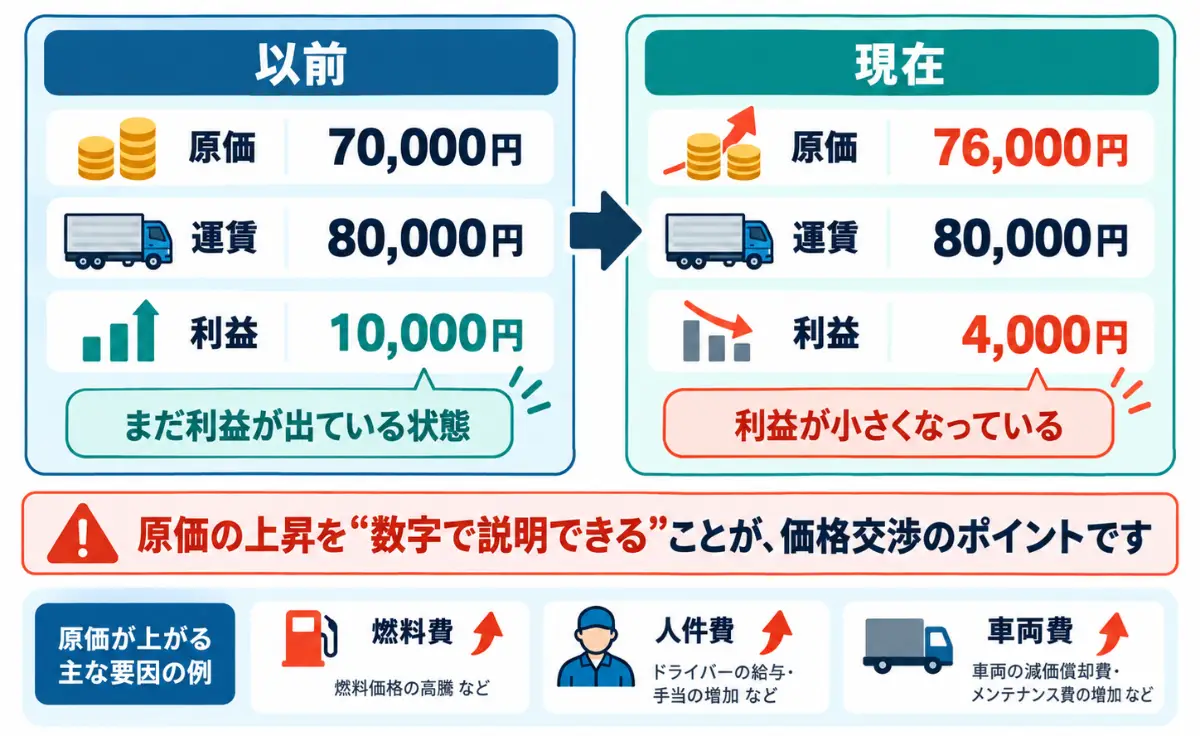
たとえば、以前は1運行あたり、
原価:70,000円
運賃:80,000円
利益:10,000円
だった仕事が、
原価:76,000円
運賃:80,000円
利益:4,000円
になっていたとします。
さらに、
「燃料費が2,000円増えました」
「人件費が2,500円増えました」
「車両費が1,500円増えました」
と説明できればどうでしょうか。
単に、
「値上げしてください!」
というより、ずっと話がしやすくなりますよね。
待機時間についても同じです。
毎回1時間待たされているのであれば、「毎月○時間の待機が発生しています」
という記録が、そのまま料金交渉の材料になります。
これからの運賃交渉は、感覚ではなく記録と数字がかなり重要になってくると思います。
適正原価で、実運送会社は本当に儲かるのか?
さて、こからが本題です。
適正原価が導入されれば、実際にトラックを走らせている実運送会社まで、ちゃんとお金が届くのでしょうか?
制度の狙いとしては、当然そこを目指しています。
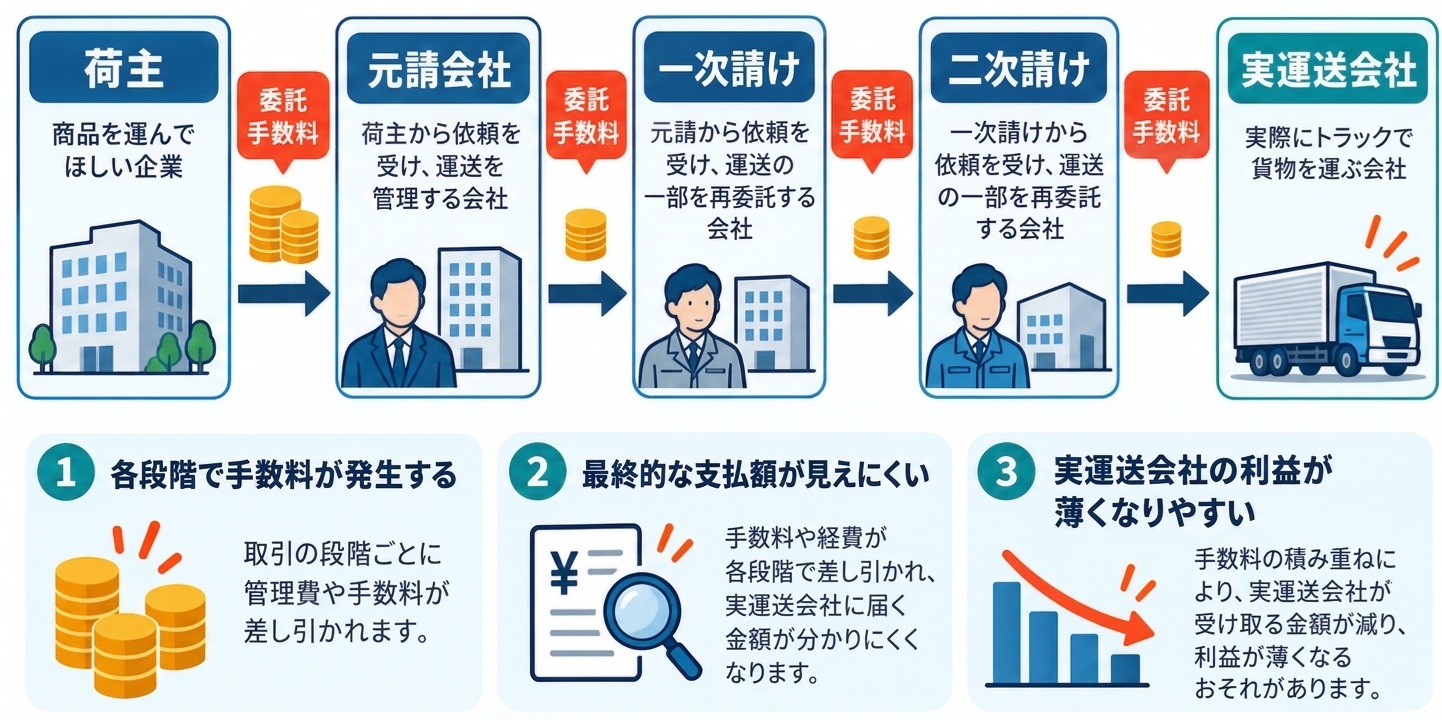
荷主から元請会社。
元請会社から下請会社。
さらに実運送会社へ。
それぞれの取引で適正原価を下回らない金額が支払われれば、これまで問題となっていた多重下請けによる運賃の目減りも改善できる可能性があります。
ただ、実際に運用するとなると、いくつか気になるところがあります。
気になること① 適正原価が「運賃」になってしまわない?
個人的に一番気になるのがこれです。
先ほど説明したとおり、適正原価には利益が含まれていません。
ところが荷主側から、
「国がこの原価を示しているんだから、この金額でいいですよね?」
と言われてしまったらどうでしょう。それでは会社の利益がありません。
設備投資もできません。車両を入れ替えることも難しくなります。
ドライバーの賃上げにもつながりません。
適正原価は、あくまでスタートライン。
実際の運賃は、適正原価 + 適正な利益で考える必要があります。
この点については国も課題として認識しており、標準的な運賃に代わる交渉材料として「モデル運賃」を示す案などが検討されています。
気になること② 請負次数が沢山あったらどうなる?
物流業界では、
荷主
↓
元請会社
↓
一次下請
↓
二次下請
↓
実運送会社
といった取引も珍しくありません。
問題は、委託先の会社が増えるほど手数料も発生することです。
適正原価の算定では、委託手数料についても考慮する方向で検討されています。
とはいえ、
「誰が、いくら手数料を取ったのか」
「最終的に実運送会社へいくら支払われたのか」
ここが見えなければ、本当に適正な金額が末端まで届いているか確認するのは簡単ではありません。
実運送体制管理簿によって、
「誰が運んだのか」
は、かなり見えるようになりました。
次は、
「いくらで運んだのか」
まで、どのように確認していくのか。
ここは今後の制度設計でも重要なポイントになりそうです。
気になること③ 国の原価と「ウチの原価」は同じではない
もう一つ忘れてはいけないのが、国が示す適正原価と、自社の実際の原価は必ずしも同じではないということです。
- 基本運賃
- 待機料
- 積込料
- 取卸料
- 附帯作業料
- 高速道路料金
- 燃料サーチャージ
会社によって全部違いますよね。
適正原価を上回っているからといって、「この仕事は儲かっている!」とは限りません。
国の基準では原価70,000円。
運賃75,000円。
一見問題なさそうです。でも、自社で計算したら実際の原価が78,000円だった。
……赤字ですよね。
だから、国の適正原価を見るだけではなく、自社の原価と比較することが大切なんです。
実はこれらの3つの問題は、第3回検討会でも具体的な争点になりました。
元請会社から実運送会社への支払額や委託手数料を見える化し、荷主に説明する仕組みを求める意見がある一方、元請会社が末端事業者の原価や支払条件をすべて把握することは難しいとの指摘もあったりと・・・。
それなりに喧々諤々しているのが実情のようです。
収支を毎月確認するために「トラックメイト」を活用する
ここまで読んで、「原価を記録するのが大事なのは分かった」
と思っていただけたでしょうか。
問題は、どうやって毎月続けるかなんですよね。
原価を確認しようと思ったら、
請求書はExcel。
燃料費は別のExcel。
修繕費は請求書。
傭車先への支払いも別管理。
保険料はまた別。
運転日報は紙。
……という運送会社も少なくありません。
これを毎月かき集めて、
「さて、今月の○○社の利益はいくらかな?」
と計算する。
なかなか大変ですよね。でも原価管理は毎月やらなければ意味がありません。そこでオススメしたいのが、当社の運送業向け販売管理システム「トラックメイトPro5」です。
日々の入力を「経営の数字」に変えるトラックメイトPro5

トラックメイトPro5では、運送会社の

請求/経費/庸車先への支払い/車両情報/乗務員情報などを一元的に管理できます。
日々の運行データに、
売上/燃料費/高速道路料金/傭車先への支払額
などを登録。さらに月単位で、

保険料/リース料/減価償却費/車検費用などの経費を反映していけば、蓄積したデータから収支を確認できます。
つまり、
「売上はいくらだったか」だけではなく、「その売上を作るためにいくら使ったか」まで見ることが
できます。
たとえば、
- どの荷主が利益を生んでいるのか
- どの車両が稼いでいるのか
- 運賃に対して燃料費や傭車費がいくらかかっているのか
- 高速道路料金をきちんと回収できているのか
- どの契約条件を見直した方がいいのか
といったことを判断する材料になります。運送業システムはこういった全体のバランス調整にも使えたりするんです。興味があればぜひ、お声がけください。
なお、誤解のないようにお伝えしておきますが トラックメイトが「適正原価」に対応した製品ではないことをお含みおきください。「自社収支」を確認するための仕組みが用意されたサービスと解釈ください。
適正原価そのものは、今後国が示す算定方法に基づいて計算することになります。
まとめ 適正原価は価格交渉のスタートライン
適正原価制度によって、
「安すぎる運賃でも仕事を取る」
という運送業界の慣習に、一定の歯止めがかかることが期待されています。
これは、実運送会社にとって非常に大きな制度変更です。
ただし、適正原価=儲かる運賃ではありません。
適正原価はあくまで、事業を継続するために必要となる費用の基準です。
会社として利益を残すためには、
適正原価 + 利益
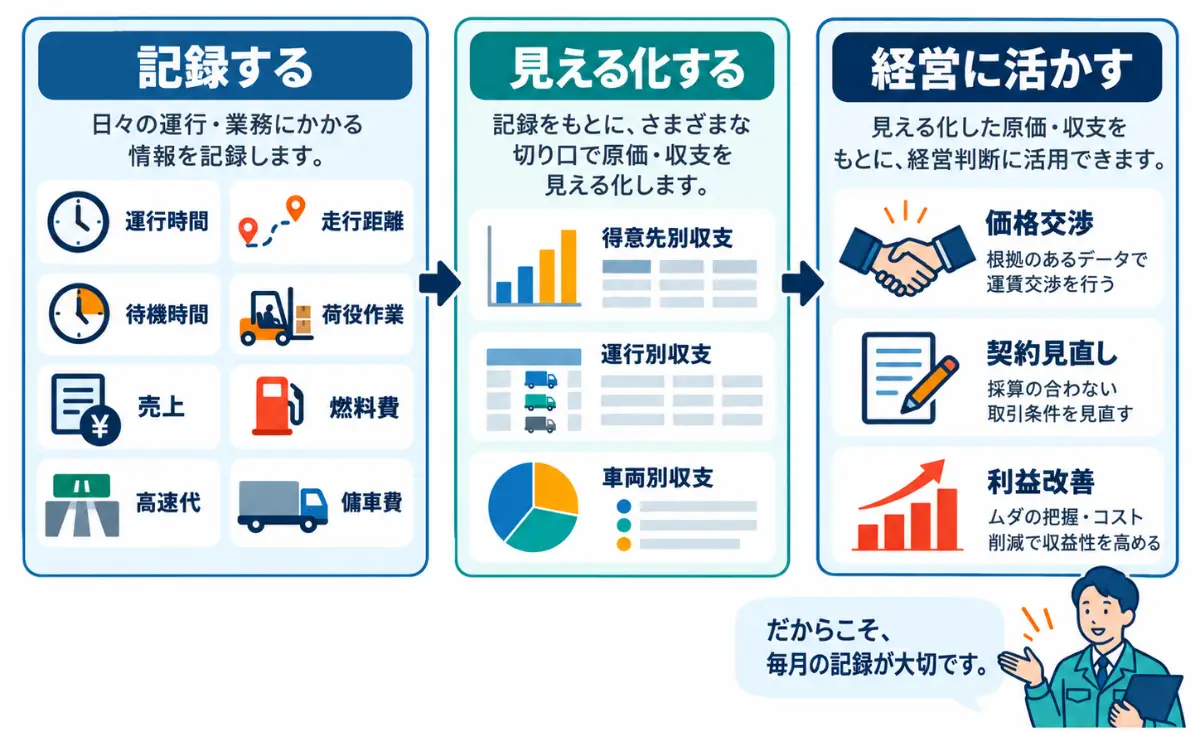
を運賃として確保する必要があります。そして、その価格を荷主や元請会社へ説明するためには、「自社では実際にいくらかかっているのか」を把握しておかなければなりません。
走行距離
稼働時間
人件費
燃料費
車両費
待機時間
荷役作業
傭車先への支払額
こういった数字を日頃から残しておけば、それは単なる記録ではなく、
運賃を説明し、利益を守るための材料になります。
適正原価が正式に決まるのを待つのではなく、
「ウチの原価って、そもそもいくらなんだろう?」
まずは、ここから確認してみてはいかがでしょうか。
適正原価をきっかけに、自社の仕事を数字で見直してみる。それが、適正な運賃と利益を確保するための第一歩だと思います。